Қазақстандағы ұялы байланыс нарығы үлкен трансформация кезеңін бастан өткеріп жатыр. Соңғы кездері қоғам мен медиада «елге төртінші байланыс операторы керек» деген пікірлер жиі айтыла бастады. Алайда, халықаралық тәжірибе мен экономикалық көрсеткіштер бұл қадамның пайдасынан гөрі қаупі басым екенін көрсетеді. Finprom.kz порталының зерттеуіне сүйенсек, нарыққа тағы бір инфрақұрылымдық ойыншының қосылуы бәсекені жақсартқанымен, саладағы инвестициялық дағдарысқа және желі сапасының нашарлауына әкеп соқтыруы әбден мүмкін.
Қазіргі таңда телекоммуникация — жай ғана қоңырау шалу немесе хат алмасу құралы емес. Ол онлайн-төлемдер, мемлекеттік қызметтер, электрондық коммерция және жалпы цифрлық экономика сүйеніп отырған базалық инфрақұрылымға айналды.
Нарық ауқымы және тәуелсіз үш ойыншы
Қазақстанның байланыс нарығы тұрақты өсім көрсетіп келеді. ҚР Стратегиялық жоспарлау және реформалар агенттігі Ұлттық статистика бюросының мәліметінше, 2026 жылдың қаңтар–шілде айларында байланыс қызметтерінің көлемі 913 млрд теңгені құрады. Салыстыру үшін айтсақ, 2020 жылы бұл көрсеткіш жыл қорытындысы бойынша 884,5 млрд теңге болса, 2025 жылдың соңында 1,5 трлн теңгеге жеткен.
Пайдаланушылардың мобильді интернетке деген сұранысы артқан сайын, желіге түсетін жүктеме де еселеп өсуде. Бұл саладағы негізгі мәселе енді тарифтер немесе SIM-карталар саны емес, операторлардың инфрақұрылымға қыруар қаражат құю қабілетіне тіреліп тұр.
Бүгінде елде өзіндік инфрақұрылымы бар үш ірі оператор жұмыс істейді:
* «Мобайл Телеком-Сервис» ЖШС (Tele2 және Altel брендтері);
* «КаР-Тел» ЖШС (Beeline және izi брендтері);
* «Кселл» АҚ (Kcell және аctiv брендтері).
Маңызды өзгеріс 2025 жылдың басында болды. «Мобайл Телеком-Сервис» ЖШС-ның 100% үлесін катарлық Power International Holding компаниясы сатып алды. Осылайша, қазіргі уақытта нарықтағы үш оператордың да меншік иелері әртүрлі әрі олар бір-біріне тәуелсіз желілер ретінде бәсекеге түсіп отыр.
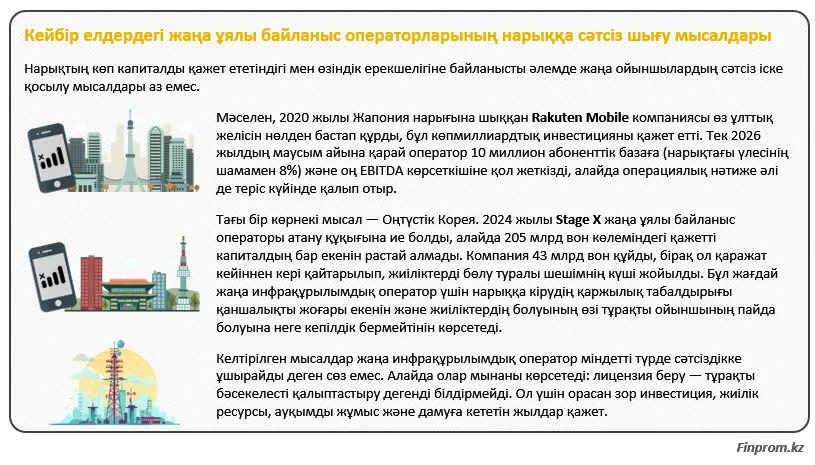
Миллиардтаған шығын: желіні дамыту неге қымбат?
Ұялы байланыс нарығына жаңадан кіру орасан зор капиталды талап етеді. Оператор тек базалық станцияларды орнатып қоймай, жиіліктерге лицензия алуы, магистральдық арналарды тартуы және ауылдық аймақтарды желімен қамтуы тиіс.
Мәселен, 2022 жылдың соңында өткен 5G жиіліктерінің аукционында екі лот 156 млрд теңгеге (шамамен 339 млн АҚШ доллары) сатылды. Бұл тек жиілікті пайдалану құқығы үшін төленген қаражат, ал оны іске қосуға бөлек инвестиция қажет.
Жалпы, 2023–2025 жылдары ақпарат және байланыс саласындағы негізгі капиталға салынған инвестиция 1,2 трлн теңгеге жетті. Бұл алдыңғы үш жылмен салыстырғанда 2,5 есеге көп. Айта кетерлігі, басқа салаларда инвестицияның басым бөлігі мемлекеттік бюджеттен бөлінсе, телекоммуникацияда негізгі қаржылық жүктемені жеке бизнес өз мойнына алып отыр.
Жекелеген компаниялардың да шығындары өсіп келеді. 2023 жылдан 2026 жылдың бірінші жартыжылдығына дейін «Кселл» АҚ инфрақұрылымға 411,8 млрд теңге (өткен жылы өсім 29,3%), ал «КаР-Тел» 288,6 млрд теңге (2025 жылы өсім 22,2%) жұмсаған.
«Мобайл Телеком-Сервис» өз деректерін ашық жарияламағанымен, компания 2030 жылға дейін желіні дамытуға 400 млрд теңгеден астам инвестиция салуды жоспарлап отыр.
Қазақстан сияқты жер аумағы үлкен, ал халық тығыздығы төмен елде желіні ұстап тұру өте қымбатқа түседі. Табыстың басым бөлігі ірі қалалардан түскенімен, операторлар шағын ауылдарды, тасжолдар мен теміржол бойын да байланыспен қамтамасыз етуге міндетті.
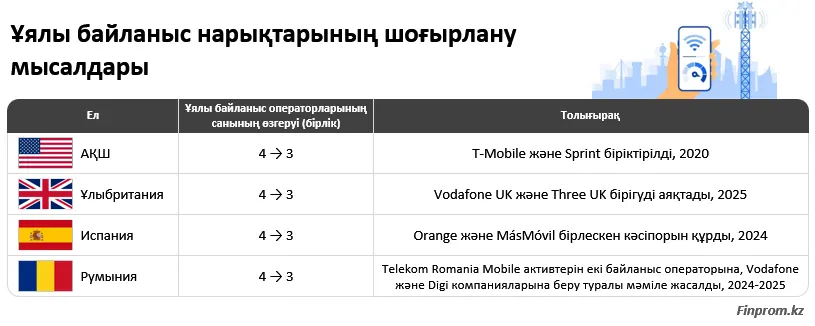
Әлемдік тренд: операторлар санын қысқарту
Жаңа операторды нарыққа кіргізу әлемдік тәжірибеде өзін ақтай бермейтінін көруге болады. Көптеген дамыған елдер керісінше, инфрақұрылымдық операторлар санын төрттен үшке дейін қысқарту жолына түскен.
АҚШ-та 2020 жылы T-Mobile мен Sprint компаниялары біріккеннен кейін нарықта AT&T, T-Mobile және Verizon сынды үш ірі ұлттық оператор қалды. Осы келісім аясында біріккен компания 5G желісін дамыту үшін алдағы үш жылда 40 млрд АҚШ долларын инвестициялау міндеттемесін алды.
Еуропада да осыған ұқсас жағдай. Ұлыбританияда ұзақ тексерістерден соң Vodafone мен Three бірікті. Испанияда 2024 жылы Orange пен MásMóvil бірігіп, нарықта Telefónica, Vodafone және жаңадан құрылған бірлескен кәсіпорын қалды. Румыния нарығы да 2024–2025 жылдардағы мәмілелерден кейін төрт ойыншыдан үшке (Orange, Digi, Vodafone) қысқарды. Ал Пәкістанда бірнеше бірігу процестері (Jazz және Warid бірігуі, PTCL-дің Telenor-ды сатып алуы) нәтижесінде операторлар саны бестен үшке азайған.
Тіпті тек екі операторы бар елдердің өзі жоғары сапа көрсете алады. Мысалы, БАӘ мен Катарда екі ғана байланыс операторы бар, бірақ бұл елдер мобильді интернет жылдамдығы бойынша әлемде көшбасшы. БАӘ-дегі жылдамдық әлемдік орташа деңгейден 6 есе, Катарда 5 есе жоғары.
Сонымен қатар, GSMA Intelligence мәліметінше, 2016 жылдан бері Еуропада үш инфрақұрылымдық операторы бар нарықтар төрт ойыншысы бар елдерге қарағанда әр қосылымға орта есеппен 48%-ға көбірек инвестиция салған. Analysys Mason деректері де 2015–2025 жылдар аралығында үш немесе одан аз ұялы байланыс операторы бар нарықтарда өмір сүретін еуропалықтардың үлесі 46%-дан 56%-ға өскенін растайды.
Инфрақұрылымды біріктіру — тиімді балама
Шығындарды оңтайландыру мақсатында әлемдік операторлар паралельді желілер салудан бас тартып, инфрақұрылымды бірлесіп пайдалануға көшуде.
* Швецияда Tele2 мен Telenor 2009 жылдан бері Net4Mobility жобасы арқылы бір желіні ортақ қолданады. Олардың 5G желісі ел аумағының 90%-ын, ал халықтың 99,9%-ын қамтып отыр.
* Финляндияда DNA мен Telia халқы аз солтүстік және шығыс аймақтарда желіні бірге салып жатыр.
* Ұлыбританияда төрт ұлттық оператор Shared Rural Network бағдарламасы арқылы ауылдық жерлерді байланыспен қамту үшін күш біріктірді.
Қазақстанда да бұл модель сәтті жұмыс істеп тұр. Мәселен, «250+» мемлекеттік бағдарламасы аясында «Кселл», «Мобайл Телеком-Сервис» және «КаР-Тел» өз инфрақұрылымдарын бірлесіп пайдалана отырып, шалғай ауылдарға интернет тартты. Оған қоса, «Кселл» мен «Мобайл Телеком-Сервис» қамту аймағын жылдам дамыту үшін желілік ресурстарын ортақ пайдаланып келеді.
Төртінші ойыншының келуі қандай тәуекелдер әкеледі?
Қазақстан нарығына төртінші инфрақұрылымдық оператордың келуі саланы бірнеше жағымсыз салдарға ұрындыруы мүмкін.
Біріншіден, инфрақұрылымның қайталануы. Жаңа оператор қазірдің өзінде үш компания қамтып қойған аймақтарда қайтадан базалық станциялар салуға мәжбүр болады. Бұл экономикалық тұрғыдан тиімсіз.
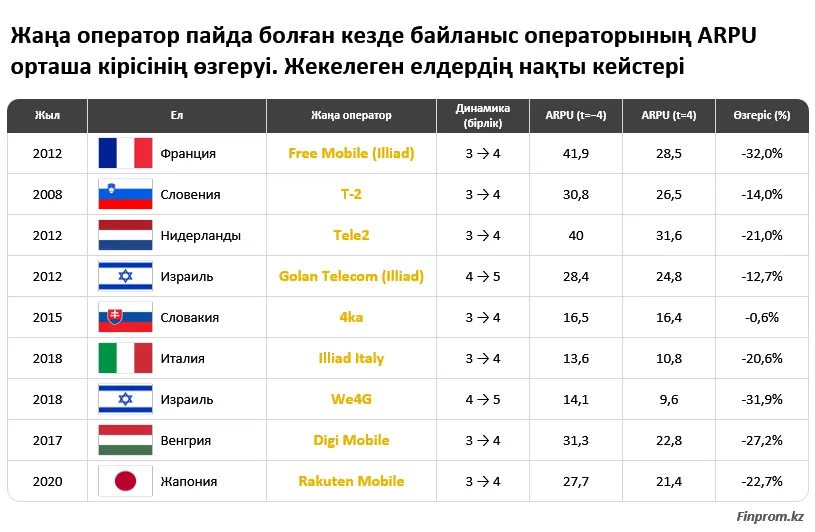
Екіншіден, табыстың құлдырауы. Абоненттер саны шектеулі болғандықтан, жаңа ойыншы ескі пайдаланушыларды өзіне тартуға тырысады. Баға соғысы басталып, операторлардың түсімі азаяды. Internet Society порталының зерттеуі бұған нақты дәлел бола алады. 2008–2020 жылдары тоғыз жаңа оператордың нарыққа шығуын зерттеген мамандар, барлық жағдайда бір абоненттен түсетін орташа кіріс (ARPU) шамамен 20%-ға төмендегенін анықтаған. Мысалы, Францияда 2012 жылы көрсеткіш 32%-ға, Израильде 2018 жылы 32%-ға, ал Венгрияда 2017 жылы 27%-ға құлдыраған.
Үшіншіден, инвестиция мен салықтың азаюы. Компаниялар кірісі төмендеген соң 5G желісін кеңейтуге, жасанды интеллект технологияларын енгізуге және жабдықтарды жаңартуға қаржы таба алмай қалады. Сонымен қатар, корпоративтік табыс салығы, ҚҚС және мемлекетке төленетін дивидендтер көлемі де айтарлықтай қысқарады.
Бұл тұста толыққанды желі салмай-ақ бәсекелестікті арттырудың баламасы ретінде MVNO (виртуалды ұялы байланыс операторы) моделін атап өтуге болады. Олар қолданыстағы инфрақұрылымды жалға алып жұмыс істейді және Қазақстанда бұл бағытқа арналған нормативтік база қазірдің өзінде дайын.
Тарифтер мен сапа теңгерімі
Бүгінгі таңда Қазақстанда мобильді интернетпен қамту деңгейі 90%-дан асады (кейбір бағалаулар бойынша 95%). Еліміз халықаралық рейтингтерде аймақ бойынша 5G желісін енгізу қарқыны мен мобильді интернет жылдамдығы жағынан алдыңғы қатарда.
Тарифтер соңғы жылдары қымбаттағанымен, әлі де қолжетімді деңгейде қалып отыр. Статистикаға сүйенсек, ұялы байланыс шығындары отбасылық бюджеттің шамамен 3,4%-ын ғана құрайды және бұл көрсеткіш ұзақ уақыт бойы тұрақты. Яғни, халықтың табысы байланыс қызметінің құнынан әлдеқайда жылдам өсіп келеді. Бағаның өсуі — операторлардың желіні жаңғыртуға салатын инвестициясын ақтау үшін жасалған экономикалық қадам.
Қазақстан Президенті Қасым-Жомарт Тоқаев та бұл мәселеге қатысты бірнеше рет пікір білдіріп, қызметтердің қолжетімділігі мен саланың инвестициялық тұрақтылығы арасындағы теңгерімді сақтаудың маңыздылығын атап өткен болатын. Тарифтерді жасанды түрде ұстап тұру телекоммуникация секторының дамуын тежеп, сапаның төмендеуіне алып келеді.
Қорыта айтқанда, Қазақстан нарығы қазіргі үш оператордың өзімен сапалы, жылдам әрі әлемдік медиана деңгейіндегі қолжетімді интернетті қамтамасыз етіп отыр. Жаңа инфрақұрылымдық ойыншыны қосу мәселесін инвестицияны шашырату немесе жиілік ресурстарын бөлшектеу қаупі тұрғысынан мұқият бағалау қажет. Сектордың басты мақсаты операторлар санын механикалық түрде көбейту емес, бар желілердің тиімділігін арттырып, ең жақсы клиенттік тәжірибе мен сапалы байланыс ұсыну болып қала бермек.